Salesforce, Lovable et HubSpot repensent la manière dont ils facturent l’IA. Cette évolution s’inscrit dans une tendance plus large. Les modèles traditionnels fondés sur le nombre d’utilisateurs ou sur l’abonnement évoluent progressivement vers une tarification à l’usage. Les crédits s’imposent comme l’une des formes les plus concrètes de cette évolution. Nos experts Simon-Kucher spécialisés dans les Software analysent les facteurs à l’origine de cette tendance, les situations dans lesquelles les crédits sont adaptés à votre portefeuille et les implications d’un tel modèle pour votre entreprise.
Lorsque GitHub a lancé Copilot en 2021, l’entreprise a fait un choix qui pouvait sembler généreux mais qui s’est révélé très coûteux. Son assistant de programmation fondé sur l’IA était proposé sous la forme d’un forfait fixe par utilisateur, pratiquement sans limite d’utilisation. Sans surprise, les développeurs ont rapidement adopté l’outil. Certains l’ont même utilisé bien davantage que ce qui avait été anticipé dans le modèle tarifaire.
Le problème était simple. Chaque suggestion générée entraînait un coût de calcul pour GitHub. Alors que l’entreprise facturait environ 20 dollars par utilisateur, ses utilisateurs les plus intensifs lui auraient coûté jusqu’à 80 dollars par mois. Pendant un temps, cette situation était acceptable. Sous-tarifer un produit peut être un moyen efficace d’accélérer son adoption. Avec les fonctionnalités d’IA, l’adoption a précédé la monétisation. Mais les coûts ne sont qu’une partie de l’équation.
À mesure que les agents d’IA prennent en charge davantage de tâches de manière autonome, les éditeurs de logiciels font face à une question plus structurelle. Si moins d’utilisateurs humains sont nécessaires pour produire le même résultat, le nombre de licences peut-il encore constituer une base solide pour faire croître les revenus ? La tarification à l’usage permet de faire davantage dépendre la monétisation de l’activité et de la valeur créée, plutôt que d’un nombre d’utilisateurs qui pourrait diminuer.
Cette première phase d’adoption finit néanmoins par laisser place à d’autres priorités.
Les évolutions qui ont suivi illustrent bien la manière dont les modèles commerciaux se sont adaptés. GitHub a d’abord introduit plusieurs niveaux d’offres avec différents volumes d’utilisation. L’entreprise a ensuite commencé à comptabiliser séparément les requêtes premium correspondant aux fonctionnalités les plus coûteuses en ressources de calcul. En 2026, elle a franchi une nouvelle étape avec GitHub AI Credits. Les clients disposent désormais d’une enveloppe flexible de crédits qu’ils consomment au fur et à mesure qu’ils utilisent les fonctionnalités d’IA de la plateforme.
Il ne s’agit donc pas simplement de corriger une erreur de tarification. Cette évolution illustre plutôt la prise de conscience progressive du secteur. Les structures tarifaires historiques ne correspondent plus nécessairement à la structure de coûts des produits. GitHub a simplement été confronté à cette réalité plus tôt et de manière plus visible que beaucoup d’autres éditeurs de logiciels, qui commencent à leur tour à s’adapter en 2026.
Que se passe-t-il réellement sur le marché du Software ?
La tendance de fond est le passage d’un modèle par abonnement à une tarification à l’usage. Au lieu de payer pour accéder à un produit, le client paie davantage en fonction de ce qu’il consomme réellement et de la valeur qu’il en retire.
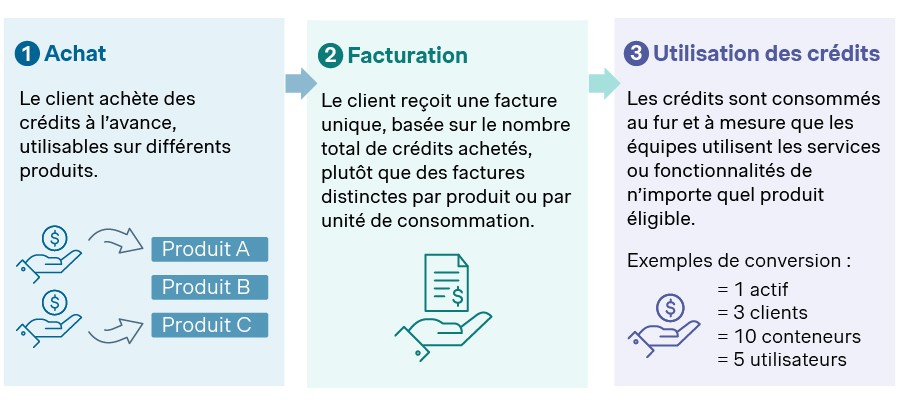
Dans le Software B2B, les modèles de crédits deviennent progressivement l’un des principaux moyens de concrétiser cette évolution. Au lieu de souscrire à un abonnement distinct pour un produit donné, le client achète une enveloppe de crédits qu’il peut utiliser sur différents produits et fonctionnalités. Il bénéficie ainsi d’un seul contrat, d’une seule facture et surtout d’une unité commune pour accéder à l’ensemble des fonctionnalités proposées par la plateforme.
Modèles de crédits flexibles
Dans nos missions de stratégie tarifaire dans les Software chez Simon-Kucher, ce sujet est devenu l’une des questions les plus fréquemment abordées par les directions générales au cours de l’année écoulée. Pour les responsables de la stratégie commerciale d’une entreprise de software ou d’IA, il ne s’agit plus d’une tendance que l’on peut simplement observer à distance.
La question n’est donc plus de savoir s’il faut évoluer, mais quand le faire et selon quel modèle.
Des licences aux crédits : une évolution en quatre étapes
Un rapide regard sur le marché du Software en tant que service, ou SaaS, fait apparaître une évolution particulièrement cohérente.
2020 à 2022 : la plupart des entreprises SaaS B2B commercialisait des abonnements par utilisateur ou des forfaits fixes. Leur tarification reposait sur les données disponibles et sur des estimations des volumes d’utilisation. Les acheteurs appréciaient la prévisibilité des dépenses tandis que les éditeurs bénéficiaient de revenus récurrents.
2023 à 2024 : les éditeurs les plus avancés ont commencé à intégrer des fonctionnalités d’IA à leurs produits. Elles étaient le plus souvent incluses sans coût supplémentaire. La priorité était d’abord de favoriser l’adoption. La monétisation venait ensuite.
2025 à 2026 : les enjeux économiques liés à l’IA sont devenus beaucoup plus visibles. Les éditeurs ont dû à la fois rentabiliser leurs investissements dans l’IA, gérer des coûts variables et réduire leur dépendance à des modèles fondés sur un nombre de licences potentiellement en baisse. Des enveloppes communes de crédits ont commencé à apparaître. Certaines sont venues compléter les licences par utilisateur. D’autres ont remplacé d’anciens indicateurs d’usage.
Prochaine étape : les crédits pourraient être de plus en plus liés aux résultats obtenus par le client, par exemple le nombre de tickets résolus ou de prospects qualifiés, plutôt qu’au nombre brut d’appels au modèle ou aux ressources consommées. La plupart des éditeurs n’en sont pas encore là, mais la direction prise par le marché devient difficile à ignorer.
Pour comprendre la phase actuelle, il est utile d’observer les entreprises qui accélèrent cette évolution. Toutes n’ont pas adopté les crédits pour les mêmes raisons :
HubSpot a ajouté des crédits d’IA à ses abonnements existants plutôt que de les remplacer. L’entreprise préserve ainsi la prévisibilité de ses revenus récurrents tout en faisant évoluer la monétisation de l’IA en fonction de l’usage des clients.
Lovable a abandonné une logique dans laquelle chaque requête consommait systématiquement un crédit au profit d’un modèle fondé sur la complexité. Toutes les requêtes n’ont en effet ni le même coût ni la même valeur. Modifier la couleur d’un bouton n’est pas comparable à la création complète d’une landing page.
Synthesia, la plateforme britannique de vidéo par IA, est passée d’une tarification à la minute à un système de crédits. La génération d’une vidéo et le doublage par IA peuvent ainsi être valorisés différemment alors qu’ils étaient auparavant mesurés avec la même unité.
Salesforce a fait évoluer la tarification d’Agentforce. Initialement facturé 2 dollars par conversation, le service s’appuie désormais sur des Flex Credits. Une conversation peut en effet contribuer à conclure un contrat de plusieurs millions de dollars comme ne produire aucun résultat concret.
Dust, la plateforme d’agents d’IA développée à Paris, a fonctionné pendant deux ans avec un tarif fixe par utilisateur et un usage illimité. À la mi 2026, l’entreprise est passée à un modèle entièrement fondé sur des crédits. Avec les agents d’IA, l’intensité d’utilisation est devenue un facteur de coût plus pertinent que le simple nombre d’utilisateurs.
Rentabilité des investissements dans l’IA, coûts variables, pression sur les revenus fondés sur les licences, écarts de valeur entre les usages et élargissement des portefeuilles de produits. Les facteurs sont différents, mais ils conduisent tous à une évolution similaire. Lorsque des entreprises aux situations aussi diverses convergent vers une même approche, il s’agit généralement d’une transformation structurelle plutôt que d’un phénomène passager.
Tokens et crédits : deux unités pour deux fonctions différentes
Une distinction importante s’impose ici car les deux notions sont souvent confondues : elles sont étroitement liées mais ne désignent pas la même chose.
Les tokens sont une unité de coût. Ils permettent de représenter de manière simplifiée les ressources nécessaires au fonctionnement des modèles d’IA, notamment la puissance de calcul, les capacités GPU et la mémoire. Cette logique est comparable à celle des fournisseurs de cloud qui regroupent différentes ressources d’infrastructure au sein d’unités de facturation standardisées. Les fournisseurs de modèles comme OpenAI, Anthropic, Mistral ou Google facturent ensuite les éditeurs de logiciels en fonction de leur consommation de tokens. Le coût varie selon le modèle utilisé et le volume traité.
Les crédits sont une unité de monétisation. Ils sont définis par l’éditeur de logiciels pour facturer à ses propres clients l’utilisation des fonctionnalités de sa plateforme.
Les tokens mesurent donc ce que l’intelligence artificielle vous coûte. Les crédits déterminent le prix associé à la valeur de votre produit pour vos clients. L’écart entre les deux contribue directement à votre marge. Une grande partie de la conception d’un modèle de crédits consiste précisément à gérer cet écart.
Cinq facteurs accélèrent l’évolution du marché SaaS
Pourquoi cette évolution intervient-elle maintenant ? Dans les missions que nous menons auprès de nos clients, nous observons cinq facteurs qui poussent le marché dans la même direction.
Une meilleure compréhension du marché : en facturant eux-mêmes leurs services en tokens, les fournisseurs de grands modèles de langage ont progressivement habitué les acheteurs B2B à accepter une part variable dans leur tarification. Les équipes achats qui exigeaient encore des budgets annuels entièrement fixes il y a trois ans négocient désormais des plages de consommation.
Un meilleur alignement sur la valeur et une expansion plus simple : pour un éditeur, une enveloppe de crédits permet d’intégrer une nouvelle fonctionnalité à un contrat existant sans devoir créer une nouvelle référence commerciale et ouvrir une nouvelle négociation. Cela permet de réduire l’un des principaux freins au développement des comptes existants et à la croissance des revenus.
Une préférence croissante pour les plateformes : les clients recherchent de plus en plus des plateformes complètes plutôt qu’une accumulation de solutions spécialisées. Une enveloppe unique de crédits utilisable sur l’ensemble du portefeuille correspond mieux à cette nouvelle manière d’acheter des logiciels.
La hausse des coûts liés à l’inférence : avec l’adoption croissante de l’IA, les éditeurs consomment davantage de tokens sur un nombre toujours plus important de cas d’usage. Les modèles les plus récents et les plus avancés peuvent également nécessiter davantage de ressources pour traiter des tâches toujours plus complexes. Même si la concurrence peut continuer à faire baisser le coût unitaire des tokens pour certains modèles établis, la hausse des volumes consommés peut malgré tout faire progresser la facture globale liée à l’IA. L’évolution future du coût unitaire reste par ailleurs incertaine, notamment avec l’arrivée de modèles chinois et de modèles de langage plus petits.
Le pouvoir tarifaire des fournisseurs de modèles : le marché des modèles d’IA les plus avancés reste concentré autour d’un nombre limité d’acteurs. Les modèles les plus performants sont souvent lancés à des tarifs premium. Les conditions tarifaires, les limites d’utilisation et le retrait de certains modèles sont également décidés par les fournisseurs. Pour les éditeurs de logiciels, les crédits constituent un moyen d’absorber ou de répercuter une partie de cette volatilité sans devoir renégocier chaque contrat client.
Aucun de ces facteurs ne semble temporaire. C’est pourquoi nous considérons cette évolution comme une transformation structurelle du marché plutôt que comme une nouvelle mode tarifaire.
Dans quels cas un modèle de crédits est-il adapté à votre activité ?
Tous les produits ne se prêtent pas à un modèle de crédits. De même, tous les modèles de tarification à l’usage ne reposent pas nécessairement sur des crédits. Pour déterminer le modèle le plus adapté, il est utile d’observer l’ensemble des options de tarification de l’IA, des modèles les plus étroitement liés aux coûts jusqu’à ceux directement fondés sur la valeur.
| Modèle de tarification | Basée sur | Basée sur | Basée sur les | ||
|---|---|---|---|---|---|
| Unité de mesure | Nombre d'utilisateurs / d'Agents | Coût technique de fourniture du service | Consommation de ressources liée aux activités | Production de résultats | Valeur créée pour le client et succès |
| Indicateurs de tarification |
|
|
|
|
|
| Exemples IA |
Copilot |
AWS |
Clay |
Synthesia |
Intercom |
Pertinent lorsque ... L'IA augmente la productivité humaine Le client a besoin d'une forte visibilité sur les coûts auprès des clients cibles Un usage "illimité" est nécessaire pendant la phase d'adoption pour accompagner le déploiement | Option de repli si ... Les coûts varient fortement, ce qui rend une tarification avec marge intégrée risquée Les cas d'usage sont très hétérogènes, ce qui rend difficile l'identification d'un indicateur représentatif de la valeur | Modèle de crédit pertinent si ... Le nombre d'actions / d'activités de valeur réalisées par l'IA est élevé La valeur générée varie fortement selon les actions / activités Le modèle est compatible avec la maturité du client et ses processus budgétaires | Pertinent lorsque ... Les résultats sont clairement définis et associés à une valeur tangible La valeur générée est suffisamment homogène d'un résultat à l'autre Les volumes de résultats peuvent être anticipés | Pertinent lorsque ... La valeur créée pour le client est mesurable financièrement L'attribution des résultats à la solution d'IA est incontestable Le modèle est compatible avec les processus budgétaires et les besoin de visibilité du client | |
Comprendre les différents modèles de tarification
À une extrémité se trouve la tarification fondée sur l’accès, par exemple par utilisateur ou par agent. Elle reste pertinente lorsqu’il est essentiel de favoriser l’adoption ou lorsque l’IA vient augmenter le travail humain plutôt que le remplacer.
À l’autre extrémité se trouve la tarification au résultat, un modèle dont on parle beaucoup. Le principe est simple : le client paie uniquement lorsque le produit génère effectivement un résultat. Fin d’Intercom constitue un exemple de référence. L’outil résout directement des tickets de support et facture 0,99 dollar par résolution.
La tarification au résultat est particulièrement séduisante dans un discours commercial mais reste rare dans la pratique. Trois conditions doivent être réunies.
Le résultat doit avoir une valeur monétaire mesurable. Dans le cas de Fin, le coût d’un ticket traité par un conseiller humain constitue un point de comparaison clair.
L’attribution du résultat ne doit pas être contestable. Le client doit pouvoir reconnaître que le résultat a été généré par votre produit et non par ses propres équipes.
Le modèle doit être compatible avec les processus budgétaires du client. Nous avons rencontré des situations dans lesquelles la valeur et l’attribution étaient parfaitement claires mais où le modèle ne fonctionnait malgré tout pas. L’acheteur ne disposait tout simplement d’aucune ligne budgétaire à laquelle rattacher des dépenses variables liées aux résultats obtenus.
Entre ces deux extrêmes se trouve le terrain privilégié des crédits. Ils sont particulièrement adaptés aux solutions dont la valeur des différents usages varie trop fortement pour reposer sur une seule unité de mesure et dont les résultats sont trop difficiles à attribuer pour permettre une tarification au résultat.
Quand faut-il envisager un modèle de crédits ? Trois signaux à surveiller
L’expérience de nos experts Simon-Kucher fait ressortir trois signaux particulièrement révélateurs.
Une forte variation de valeur entre les différents usages : Picsart illustre bien cette situation. Supprimer l’arrière-plan d’une photo produit et générer entièrement par IA une vidéo montrant une bague portée par un mannequin sont deux tâches réalisées sur la même plateforme. Pourtant, leur valeur pour le commerçant est très différente. Un modèle de crédits permet de refléter cette différence alors qu’une tarification uniforme par tâche ou par image ne le permet pas.
Un rythme d’innovation élevé sur un portefeuille composé de plusieurs produits : lorsque de nouveaux agents et de nouvelles fonctionnalités sont lancés chaque trimestre, il est plus simple de les monétiser au sein d’une enveloppe de crédits existante que de créer une nouvelle offre commerciale à chaque lancement.
La croissance des comptes existants comme priorité commerciale : les crédits permettent à l’usage d’augmenter progressivement sans nécessiter de renégociation contractuelle à chaque étape.
Si deux de ces trois situations vous semblent familières, la question n’est probablement plus de savoir si un modèle de crédits pourrait vous convenir. Il faut plutôt déterminer si votre entreprise est prête à l’adopter.
Deux conditions sont essentielles. Premièrement, l’adoption doit être suffisamment mature pour qu’une monétisation plus précise ne freine pas l’utilisation. Chercher à monétiser chaque usage trop tôt peut compromettre l’adoption de fonctionnalités d’IA pourtant prometteuses.Deuxièmement, vos clients doivent être prêts à accepter une structure tarifaire variable.
Notre expérience des marchés européens et américains montre que ce niveau de maturité reste très hétérogène. Dans l’ensemble, les acheteurs américains sont plus avancés sur ce sujet que leurs homologues européens. Des différences importantes existent également selon les métiers. Les équipes de marketing digital s’adaptent rapidement à ces modèles tandis que certains segments, comme les professionnels de santé indépendants, restent très attachés à la simplicité d’une tarification par utilisateur.
Évaluer correctement cette maturité sur chaque marché est donc déterminant pour choisir le bon moment.
Un nouveau modèle tarifaire implique aussi de nouveaux risques
The benefits of usage-based pricing are real. So are the risks, and a candid look at them belongs in the decision. We cover them briefly here, and in depth later in the next parts of the series on credit-based pricing models.
La prévisibilité diminue pour les deux parties : les clients ont moins de visibilité sur leurs dépenses futures. Cela peut ralentir l’adoption et compliquer les renouvellements. Pour l’éditeur, les prévisions financières deviennent également plus difficiles lorsque les revenus dépendent davantage de la consommation réelle que d’un engagement contractuel fixe.
La complexité opérationnelle augmente : un modèle de crédits implique de gérer la facturation à l’usage à grande échelle. Il concerne simultanément le suivi de l’utilisation du produit, le système de facturation, le CRM et les plans de rémunération commerciale. Assurer un suivi fiable des données d’usage entre tous ces systèmes nécessite un véritable chantier transverse qui touche l’ensemble des cycles financiers et de facturation. Il ne s’agit pas simplement de modifier une page tarifaire.
La transparence devient essentielle : si les clients ne peuvent pas comprendre en temps réel comment leurs crédits sont consommés, le modèle risque rapidement de leur apparaître opaque. La confiance peut alors se dégrader, tout comme la satisfaction client. Des tableaux de bord permettant de suivre la consommation en temps réel et des alertes proactives constituent donc des éléments indispensables au bon fonctionnement d’un modèle de crédits.
Quel impact la tarification à l’usage aura-t-elle sur la prévisibilité de vos revenus ?
Parmi les risques évoqués précédemment, la prévisibilité des revenus mérite une attention particulière. Passer d’un abonnement à une tarification à l’usage ne change pas uniquement la manière dont les clients paient. Cela modifie également la capacité des éditeurs à anticiper leurs revenus. À court terme, la prévisibilité peut diminuer. Les abonnements classiques et les modèles par utilisateur sont prévisibles par nature. Les tarifs sont fixes, les contrats souvent annuels et les revenus peuvent être anticipés longtemps à l’avance. Avec une tarification à l’usage, les revenus dépendent directement de la manière dont les clients utilisent le produit ou le service. Ils peuvent donc évoluer dans les deux sens. Ils augmentent lorsque l’adoption progresse et diminuent lorsqu’elle ralentit.
Pour autant, adopter un modèle de crédits ne signifie pas renoncer à la prévisibilité des revenus. Celle-ci doit simplement être recréée à travers la conception du modèle. Des volumes de crédits engagés à l’avance permettent par exemple de garantir un niveau minimal de revenus par compte. Les modèles hybrides conservent une base fixe sous forme d’abonnement et rendent uniquement la composante IA variable. Les données d’utilisation deviennent également un nouvel outil de prévision. Les tendances de consommation constituent un indicateur avancé dont les modèles d’abonnement traditionnels ne disposaient pas.
D’après notre expérience, les éditeurs qui conçoivent volontairement ces mécanismes peuvent finir par améliorer la qualité de leurs prévisions. Ils voient en effet les évolutions de revenus se dessiner dans les usages plusieurs mois avant qu’elles n’apparaissent sur une facture.
Faut-il adopter un modèle de crédits ? Quatre questions à se poser
Quatre questions permettent d’évaluer rapidement si un modèle de crédits est pertinent pour votre entreprise.
Variation de la valeur : la valeur générée par votre produit varie-t-elle fortement selon les cas d’usage ?
Rythme d’innovation : lancez-vous de nouvelles fonctionnalités plus rapidement que vos équipes commerciales ne peuvent les intégrer dans de nouveaux contrats ?
Maturité des acheteurs : sur vos marchés prioritaires, vos clients sont-ils prêts à accepter une composante tarifaire variable ?
Visibilité sur les usages : êtes-vous aujourd’hui capable de mesurer précisément l’utilisation de vos clients et de leur donner accès à cette information avec le niveau de détail qu’exige un modèle de crédits ?
Si vous répondez oui à au moins deux de ces questions, les crédits méritent de faire partie de vos réflexions commerciales.
Dans nos missions auprès de clients aux États Unis et en Europe, nous observons régulièrement le même constat. Décider de passer aux crédits est rarement la partie la plus difficile. Le véritable enjeu consiste à concevoir un modèle qui reflète la valeur créée, préserve l’adoption et reste suffisamment robuste pour répondre durablement aux exigences des acheteurs.
Contactez nos experts Simon-Kucher en stratégie tarifaire dans les Software pour échanger sur la manière dont un modèle de crédits pourrait s’appliquer à votre portefeuille.
À suivre dans notre série Simon-Kucher consacrée à la tarification par crédits : comment structurer un modèle de crédits et quelles questions résoudre avant même de fixer le premier prix ?