Der digitale Euro gilt bei vielen Regionalbanken als Ertragsrisiko. Unsere Szenarioanalyse einer Stichprobe von Sparkassen und Genossenschaftsbanken zeigt, wie groß die Effekte im Zahlungsverkehr und im Einlagengeschäft tatsächlich ausfallen können – und mit welchen Pricing-Optionen Institute ihnen begegnen.
Die Europäische Zentralbank (EZB) treibt die Vorbereitungen für einen digitalen Euro weiter voran. Sofern die erforderlichen gesetzlichen Grundlagen rechtzeitig verabschiedet werden, könnte der digitale Euro im Jahr 2029 erstmals ausgegeben werden. Die EZB versteht das Vorhaben als Beitrag zu einem unabhängigen europäischen Zahlungsverkehr. Bei deutschen Regionalbanken wächst zugleich die Sorge, dass im Zahlungsverkehr Erträge zurückgehen und im Einlagengeschäft zusätzliche Refinanzierungskosten entstehen könnten.
Der digitale Euro soll Bargeld nicht ersetzen, sondern das bestehende Angebot um eine öffentliche digitale Zahlungsmöglichkeit ergänzen. Nach dem derzeitigen Konzept sollen Verbraucher grundlegende Dienste kostenlos nutzen und ein begrenztes, unverzinsliches Guthaben in digitalen Euro halten können. Gerade Sparkassen und Genossenschaftsbanken stellen sich daher zwei Fragen: Wie stark könnten bestehende Zahlungsverkehrserträge unter Druck geraten und in welchem Umfang könnten Kundeneinlagen abfließen?
In den folgenden Szenarioanalysen betrachten wir eine anonymisierte Stichprobe deutscher Sparkassen und Genossenschaftsbanken bezüglich möglicher Ertragsrückgänge im Zahlungsverkehr und zusätzlicher Refinanzierungskosten im Einlagenbereich unter unterschiedlichen Nutzungsannahmen. Die Ergebnisse sind keine Prognose und ersetzen keine bankindividuelle Ertrags- und Kostenrechnung, sondern zeigen Größenordnungen auf. Darüber hinaus analysieren wir strategische Pricing-Optionen für das Konten-, Karten- und Einlagengeschäft, mit denen die Institute möglichen zukünftigen Ertragseinbußen bereits jetzt entgegenwirken können.
Ertragsrisiken im Zahlungsverkehr
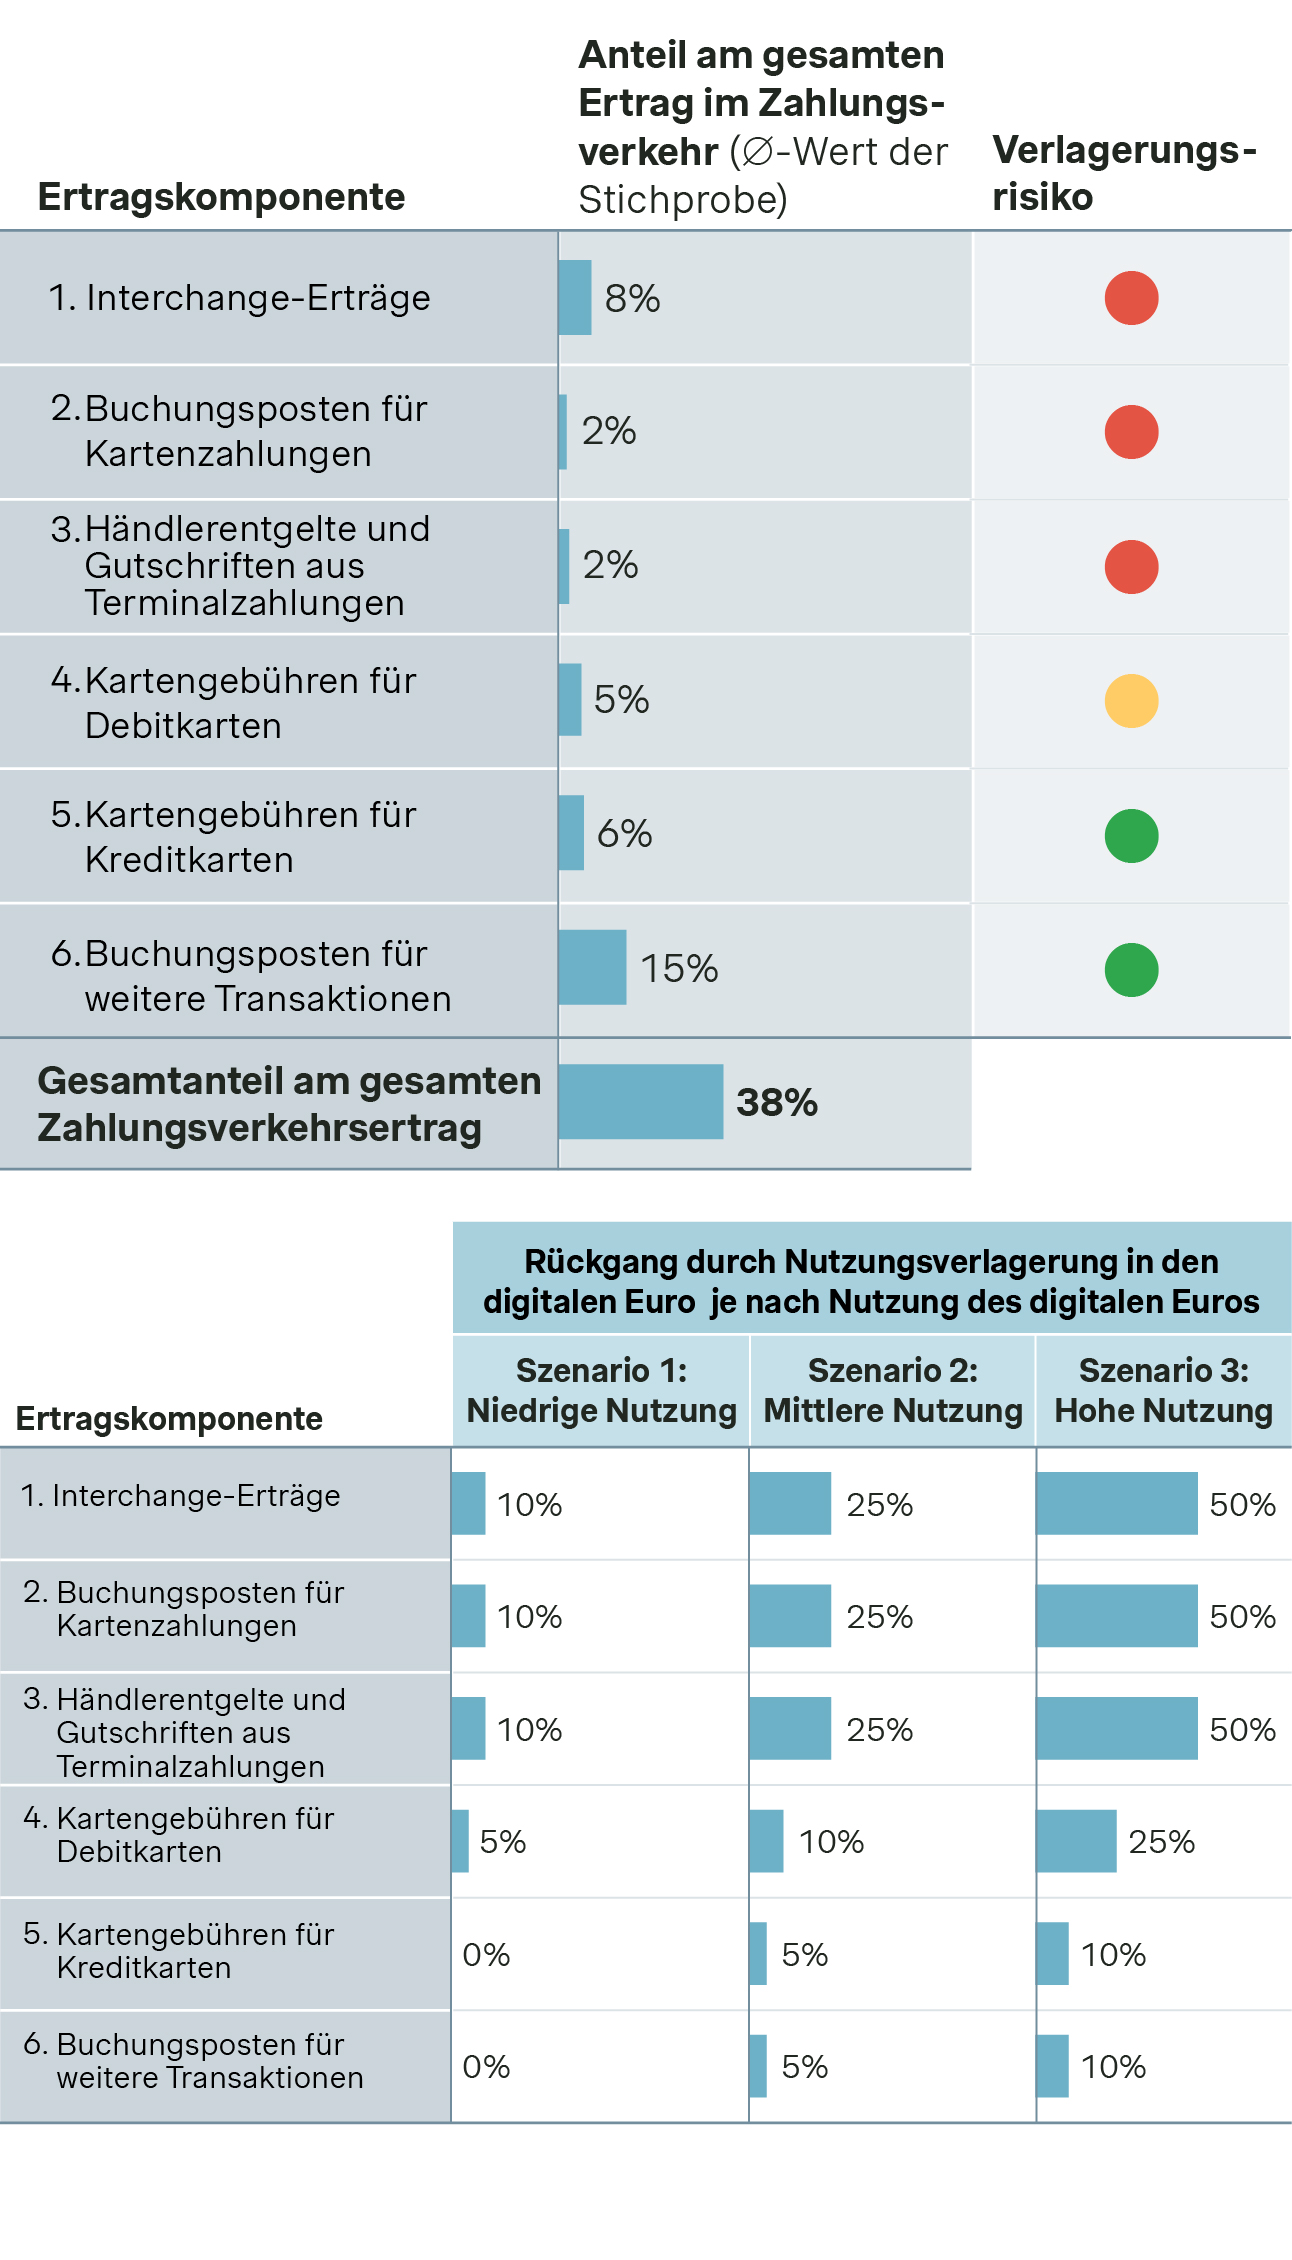
Da der digitale Euro eine Alternative zu bestehenden Zahlungsmitteln darstellen wird, sind insbesondere Interchange-Erträge aus Kartenzahlungen, Kartengebühren, Buchungspostenentgelte für verschiedene Transaktionsarten sowie Händlerentgelte potenziell betroffen. Im Folgenden betrachten wir die wesentlichen Ertragskomponenten:
1. Interchange-Erträge: Bei Kartenzahlungen erhält das kartenausgebende Institut in der Regel ein Interchange-Entgelt. Für Verbraucher-Debitkarten einschließlich der girocard ist dieses Entgelt bei Zahlungen grundsätzlich auf 0,2 Prozent des Transaktionswerts begrenzt, bei Verbraucherkreditkarten liegt die Obergrenze bei 0,3 Prozent. Für bestimmte Firmenkarten gelten diese Obergrenzen nicht. Für Zahlungen mit dem digitalen Euro ist kein unmittelbar vergleichbares Interchange-Modell vorgesehen. Wenn Kunden zukünftig statt bisheriger Kartenzahlungen den digitalen Euro nutzen, könnten den Instituten deshalb Interchange-Erträge entgehen.
2. Buchungsposten für Kartenzahlungen: Einige Regionalbanken berechnen auch bei Privatkunden zumindest in einem Teil ihrer Kontomodelle Buchungspostenentgelte für Kartenzahlungen. Da gerade solche Zahlungen durch den digitalen Euro ersetzt werden dürften, könnten diese Entgelte zurückgehen.
3. Händlerentgelte und Gutschriften aus Terminalzahlungen: Im Firmenkundengeschäft erzielen Banken Erträge aus Kartenzahlungen unter anderem über Händlerentgelte sowie über Entgelte für die Verbuchung der Zahlungseingänge auf dem Geschäftskonto. Nach dem derzeitigen Konzept sollen die Entgelte für die Akzeptanz des digitalen Euro begrenzt werden. Sollte der digitale Euro für Händler günstiger sein als bestehende Zahlverfahren und entsprechend stark genutzt werden, könnten Banken hier Erträge verlieren.
4. Kartengebühren für Debitkarten: Da grundlegende Dienste rund um den digitalen Euro für Verbraucher kostenlos angeboten werden sollen, könnte der Bedarf an zusätzlichen oder kostenpflichtigen Debitkarten sinken. Sofern Kunden einzelne Karten kündigen, könnten den Banken jährliche Kartengebühren entgehen.
5. Kartengebühren für Kreditkarten: Ähnlich wie bei Debitkarten könnte der digitale Euro den Bedarf an einzelnen kostenpflichtigen oder zusätzlichen Kreditkarten verringern. Das Ertragsrisiko dürfte jedoch geringer ausfallen als bei Debitkarten, insbesondere bei Kreditkarten mit Versicherungs- oder Reiseleistungen, da diese Karten einen Zusatznutzen über die reine Zahlungsfunktion hinaus bieten und eine Substitution durch den digitalen Euro deshalb weniger wahrscheinlich ist.
6. Buchungspostenentgelte für weitere Transaktionen: Viele Regionalbanken erheben in bestimmten Kontomodellen neben Entgelten für Kartenzahlungen auch Buchungspostenentgelte für Überweisungen, Lastschrifteinzüge sowie Gut- und Lastschriften. Soweit solche Transaktionen künftig als Zahlungen in digitalen Euro abgewickelt werden, könnten die entsprechenden Entgelterträge zurückgehen. Bei Firmenkunden dürfte das Ertragsrisiko jedoch geringer ausfallen als bei Privatkunden. Denn Firmenkunden, die in diesem Bereich einen wesentlichen Anteil der Buchungspostenentgelte generieren, wickeln insbesondere größere Zahlungsvolumina häufig über spezialisierte Softwarelösungen ab. Sofern der digitale Euro zunächst vor allem für alltägliche Zahlungen genutzt wird, dürften die Ertragsrisiken in diesem Bereich somit wahrscheinlich niedriger einzuschätzen sein.
7. Bargeldlogistik und Geldautomaten: Als digitale Ergänzung zum Bargeld könnte der digitale Euro dazu führen, dass Verbraucher einen Teil ihrer bisherigen Bargeldtransaktionen durch digitale Zahlungen ersetzen. Für Banken könnten dadurch einerseits Kosten der Bargeldversorgung, etwa für Geldautomaten und Bargeldlogistik, sinken. Andererseits könnten Entgelterträge aus Bargeldein- und -auszahlungen (einschließlich Fremdabhebungsgebühren) zurückgehen. Der Nettoeffekt hängt davon ab, in welchem Umfang die möglichen Kosteneinsparungen die entfallenden Entgelterträge übersteigen. Da im Bargeldbereich jedoch üblicherweise die Kosten höher sind als die Einnahmen, wurde dieser Effekt in der nachfolgenden Berechnung der Ertragsrisiken nicht berücksichtigt.
Wie bereits beschrieben, ist das Risiko von Ertragsrückgängen infolge einer Verlagerung von Zahlungen auf den digitalen Euro nicht bei allen betrachteten Ertragskomponenten gleich hoch. Zudem hängt das Ausmaß der möglichen Rückgänge maßgeblich von der Verbreitung und Nutzungsintensität des digitalen Euro ab. Nachfolgend haben wir für die oben beschriebenen Ertragskomponenten (mit Ausnahme des Bereichs Bargeldlogistik und Geldautomaten) eine Übersicht zu den Anteilen an den gesamten Zahlungsverkehrserträgen, dem Verlagerungsrisiko sowie den geschätzten möglichen Ertragsrückgängen für drei Nutzungsszenarien erstellt:
Auf dieser Grundlage lassen sich die möglichen Ertragsverluste für die verschiedenen Nutzungsszenarien ermitteln (Abweichungen zwischen den Summen der Einzelwerte und den Gesamtwerten sind rundungsbedingt):
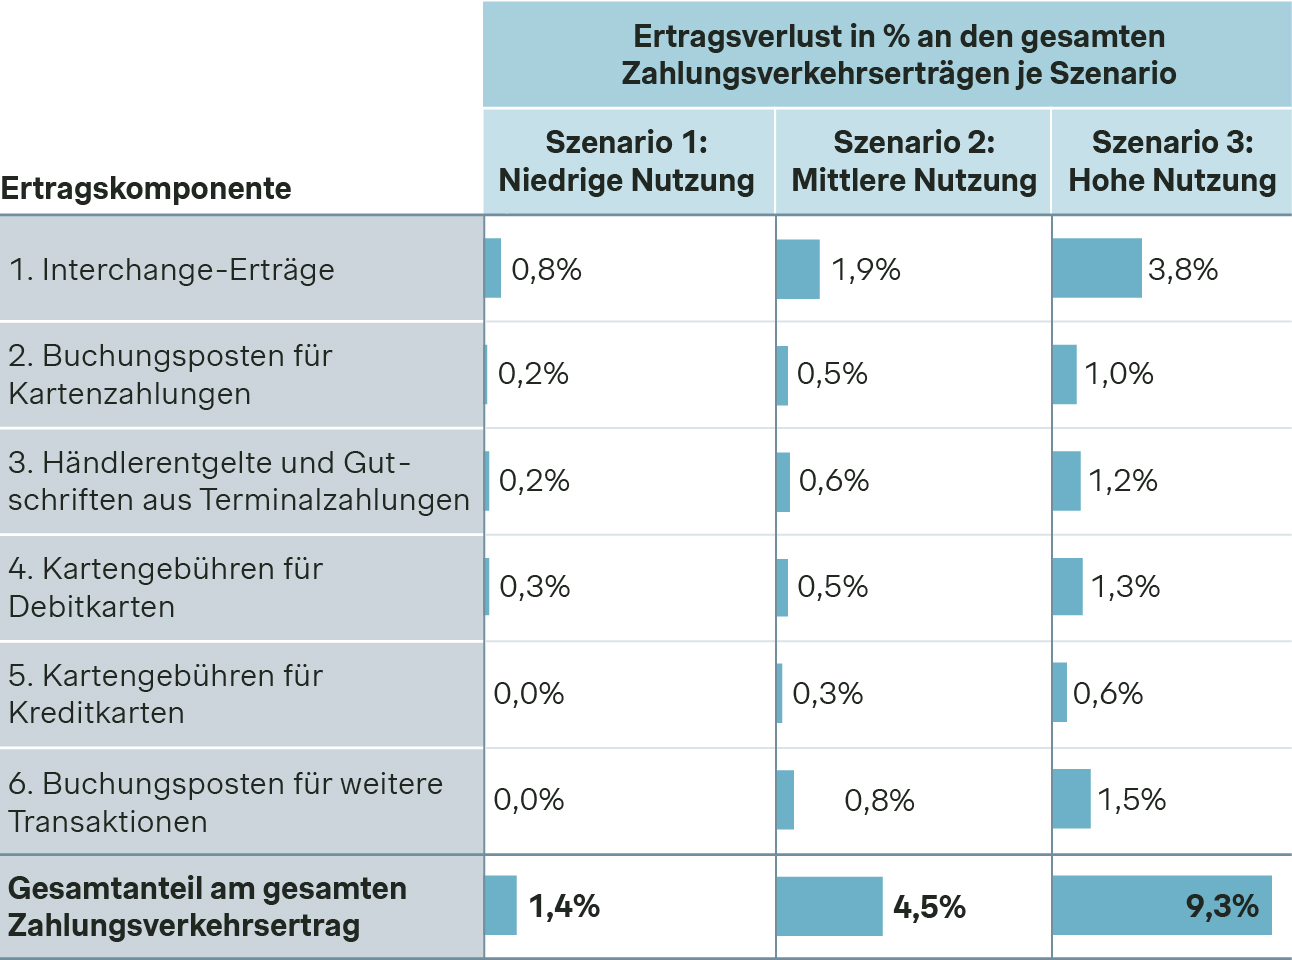
Je nach Szenario belaufen sich die potenziellen Ertragsverluste an den gesamten Zahlungsverkehrserträgen auf schätzungsweise 1,4 Prozent bei niedriger Nutzung, 4,5 Prozent bei mittlerer Nutzung und bis zu 9,3 Prozent bei hoher Nutzung. Dabei ist zu berücksichtigen, dass diese Effekte voraussichtlich nicht unmittelbar in vollem Umfang eintreten. Da die Nutzung des digitalen Euro vermutlich schrittweise über mehrere Jahre zunimmt, dürften sich auch die damit verbundenen Ertragsverluste erst im Zeitverlauf aufbauen. Zusätzlich werden sich mit dem Rückgang der Nutzung der entsprechenden Leistungen auch die Aufwendungen der Banken für deren Erbringung reduzieren, wodurch die Ertragsverluste wieder kompensiert werden – jedoch nur teilweise.
Ertragsrisiken im Einlagenbereich
Für die Nutzung des digitalen Euro sollen Verbraucher Guthaben von ihren Bankkonten in digitale Euro umwandeln und in einem entsprechenden Wallet halten können. Banken befürchten daher neben Ertragseinbußen im Zahlungsverkehr auch Abflüsse von Kundeneinlagen. Soweit diese Einlagen zur Finanzierung des Aktivgeschäfts benötigt werden, müssten sie gegebenenfalls durch andere und möglicherweise teurere Refinanzierungsquellen ersetzt werden.
Um übermäßige Einlagenabflüsse zu begrenzen, ist eine Obergrenze für Guthaben in digitalen Euro vorgesehen. Deren konkrete Höhe steht bislang jedoch nicht fest. Diskutiert wurde unter anderem eine Obergrenze von 3.000 Euro je Person.
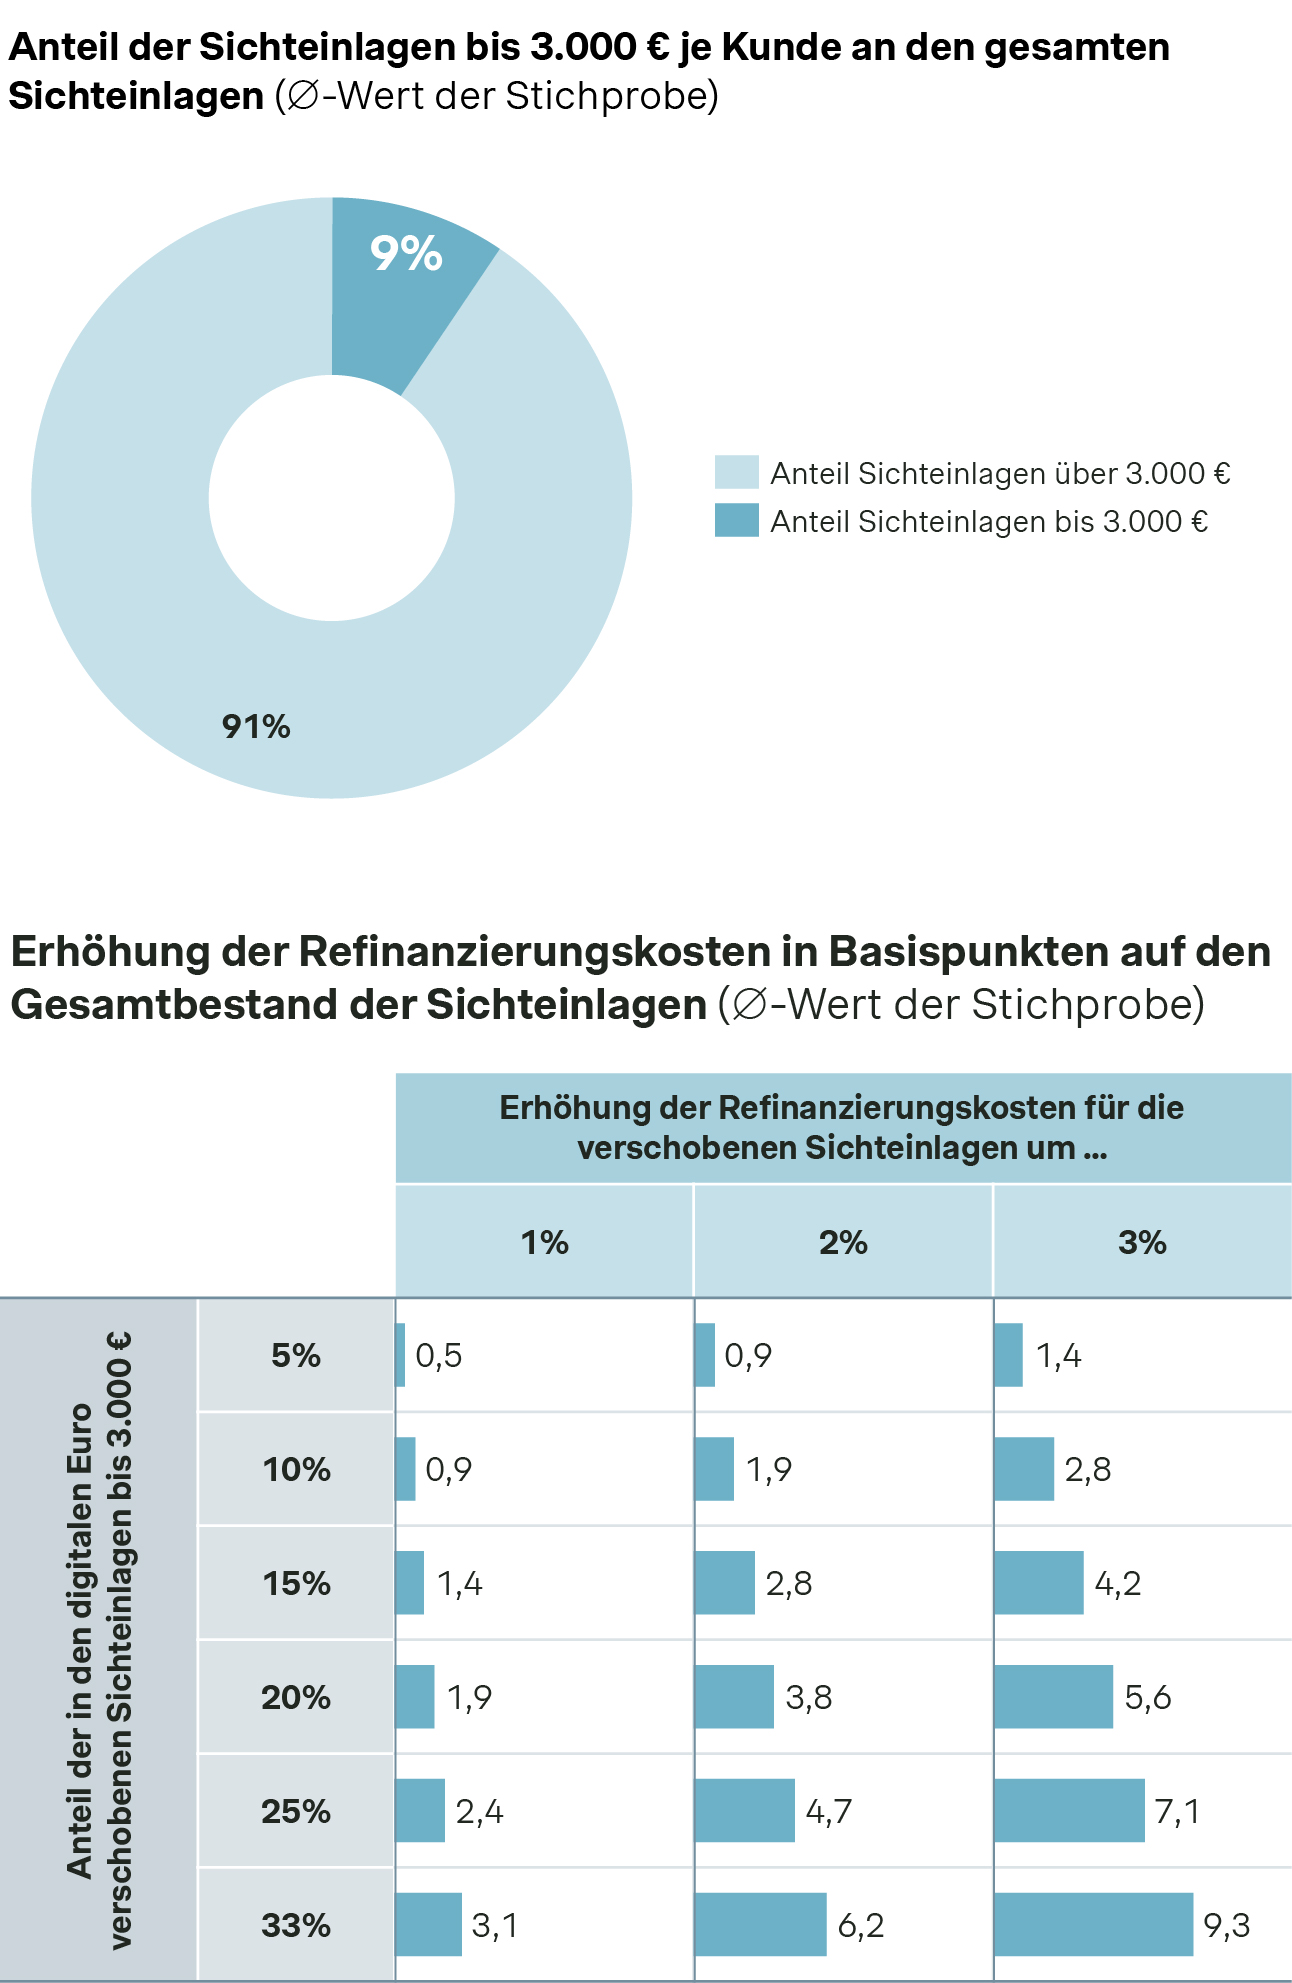
Ausgehend von den Sichteinlagen als der potenziell am stärksten betroffenen Einlagenart, zeigt die Stichprobe, dass 7 bis 13 Prozent des gesamten Sichteinlagenvolumens, im Durchschnitt rund 9 Prozent, auf den betrachteten Guthabenbereich von bis zu 3.000 Euro je Kunde und Bank entfallen. Unter der Annahme, dass nach der Einführung des digitalen Euro 25 Prozent dieses Einlagenvolumens in digitale Euro umgeschichtet werden, ergäbe sich eine durchschnittliche Verlagerung von 750 Euro je Kunde (oder zum Beispiel von 1.500 Euro durch jeden zweiten Kunden). Abhängig von den jeweils unterstellten Refinanzierungskosten würde daraus eine zusätzliche jährliche Kostenbelastung von 2,4 bis 7,1 Basispunkten, bezogen auf das gesamte Sichteinlagenvolumen des Instituts, entstehen (siehe nachfolgende Grafik). Auch diese Belastung dürfte sich erst mit wachsender Nutzung des digitalen Euro schrittweise aufbauen.
Sinkende Kundenbindung und Preisdruck im Zahlungsverkehr sowie bei der Einlagenverzinsung
Das Girokonto fungiert bislang als zentraler Anker der Kundenbeziehung. Wenn Verbraucher und Unternehmen künftig einen Teil ihrer alltäglichen Transaktionen über ein Wallet für den digitalen Euro abwickeln, könnte die Nutzung der bankeigenen Apps zurückgehen. Eine Kündigung des Gehaltskontos allein wegen des digitalen Euro erscheint zwar wenig wahrscheinlich. Eine geringere Sichtbarkeit im Zahlungsalltag kann jedoch die Bindung an die Hausbank schwächen und den Vertrieb margenstarker Folgeprodukte wie Kredite, Versicherungen oder Wertpapierlösungen erschweren.
Zudem könnte die allgemeine Wechselbereitschaft zunehmen, wenn alltägliche Zahlungen und das Halten eines begrenzten Guthabens stärker vom Hauptbankkonto entkoppelt werden. Ein Wechsel der Hausbank könnte dadurch aus Kundensicht einfacher erscheinen.
Zuletzt könnte sich der Wettbewerb im Einlagenbereich verschärfen, da Banken voraussichtlich versuchen werden, Einlagenabflüssen in den digitalen Euro durch attraktivere Verzinsungsangebote für klassische Einlagen entgegenzuwirken.
Implikationen für Strategie und Pricing: Handlungsoptionen für Regionalbanken
Eine wenig geeignete Reaktion auf den digitalen Euro wäre die Einführung zusätzlicher Einzelentgelte für Transaktionen und Bankleistungen. Solche Preise sind für Kunden besonders sichtbar und stehen unmittelbar im Vergleich zu den kostenlosen Basisdiensten. Erfolgversprechender sind Angebote, deren Nutzen klar erkennbar und deren Preisstruktur einfach nachvollziehbar ist:
1. Pauschalpreismodelle und Pakete gegenüber Einzelabrechnungsmodellen stärken: Kontomodelle und Pakete mit einem klar definierten Leistungsumfang und einem festen monatlichen Preis stärken die Nutzenwahrnehmung und können zu stabileren Erträgen im Vergleich zu Einzelabrechnungsmodellen beitragen. Konten mit zahlreichen transaktionsbezogenen Einzelentgelten könnten dagegen an Attraktivität verlieren, wenn ein wachsender Teil der Zahlungen über den digitalen Euro abgewickelt wird.
2. Karten über Zusatzleistungen positionieren: Insbesondere Gold- und Premiumkreditkarten sollten nicht allein über ihre Zahlungsfunktion vermarktet werden. Internationale Einsatzmöglichkeiten, Reservierungs- und Kautionsfunktionen, Käuferschutz sowie Reise-, Versicherungs- und weitere Leistungen können ihre Differenzierung gegenüber dem digitalen Euro stärken.
3. Kundenbindung durch eine breitere Produktnutzung erhöhen: Kunden, die nur wenige Produkte ihrer Hausbank aktiv nutzen, weisen häufig eine geringere Bindung an das Institut auf. Hier können Modelle, bei denen beispielsweise der Kontopreis von der Intensität der Geschäftsbeziehung abhängt, Anreize schaffen, weitere relevante Produkte zu nutzen. Voraussetzung ist, dass die Vorteile für die Kunden transparent und nachvollziehbar ausgestaltet sind.
4. Konto und Depot zu einem Paket verknüpfen: Bündelangebote aus Girokonto und Depot plus ggf. auch einem Tagesgeld-Angebot können dazu beitragen, den wahrgenommenen Nutzen des Kontos über den reinen Zahlungsverkehr hinaus zu erhöhen und die Kundenbindung zu stärken. Das Konto entwickelt sich dann mehr in Richtung eines Basic Banking- oder Starter-Pakets, mit dem die wesentlichen Leistungen des täglichen Bankings abgedeckt werden.
5. Attraktive Bündelangebote im geschäftlichen Zahlungsverkehr: Sollte der digitale Euro die Akzeptanzkosten für Händler senken, könnten klassische Einzelentgelte im Händlergeschäft zunehmend unter Druck geraten. Um solche möglichen Ertragsrückgänge im geschäftlichen Zahlungsverkehr durch den digitalen Euro auszugleichen, sollten Banken daher gezielt auf Wachstum im Gewerbekundengeschäft setzen. Hier kann die Einführung neuer, attraktiver Bündelangebote im Girokontobereich sowie transparenter Terminalpakete mit monatlichen Festpreisen helfen (je nach Ausgangslage mit vorab kalkulierten Zugangsbedingungen zur Vermeidung von Ertragsverlusten im Bestand).
6. Den Zugang zum digitalen Euro in die eigene Banking-App integrieren: Der Zugang zum digitalen Euro sollte möglichst nahtlos in die bestehende Banking-App eingebunden werden. Dadurch können Banken ihre Rolle als zentrale digitale Schnittstelle zum Kunden sichern, Sichtbarkeitsverluste begrenzen und ergänzende Services rund um Konto, Karte und Zahlungsverkehr anbieten.
7. (Höhere) Verzinsung von Kontoguthaben und gezielte Wachstumsmaßnahmen: Bereits heute bieten Kontoguthaben neben einer sicheren und komfortablen Verwahrung auch eine Verzinsung sowie den Zugang zu modernen Zahlungswegen wie beispielsweise Wero. Mit dem digitalen Euro entsteht künftig eine digitale Form von „Bargeld“, die klassische Bargeldeigenschaften mit Vorteilen verbindet, welche bislang vor allem Kontoguthaben vorbehalten waren. Institute werden sich daher mit der Frage auseinandersetzen müssen, ob und in welchem Umfang einer verstärkten Nutzung des digitalen Euro durch eine (höhere) Verzinsung von Kontoguthaben entgegengewirkt werden sollte. Zudem sollten Regionalbanken den zu erwartenden Einlagenabflüssen bereits frühzeitig durch gezielte Wachstumsmaßnahmen entgegenwirken und einen entsprechenden Puffer aufbauen.
Fazit
Auf Basis der untersuchten Stichprobe könnten sich für deutsche Regionalbanken – abhängig von der künftigen Nutzung des digitalen Euro – Ertragsrückgänge im Zahlungsverkehr von rund 1 bis 9 Prozent ergeben. Im Einlagenbereich könnten je nach Umfang der unterstellten Verlagerung von Sichteinlagen und Höhe der Refinanzierungssätze zusätzliche Refinanzierungskosten von bis zu 9 Basispunkten entstehen, bezogen auf den gesamten Sichteinlagenbestand.
Diese Ergebnisse sind als Szenarien und nicht als Prognose zu verstehen und ersetzen keine bankindividuelle Ertrags- und Kostenrechnung. Sie deuten jedoch darauf hin, dass die möglichen wirtschaftlichen Auswirkungen zwar relevant, insgesamt aber überschaubarer sein könnten, als teilweise befürchtet wird. Zudem dürften die Effekte nicht unmittelbar mit der Einführung des digitalen Euro in vollem Umfang eintreten, sondern sich mit zunehmender Nutzung schrittweise über mehrere Jahre aufbauen.
Gleichzeitig sollten Regionalbanken ihre Preis- und Produktstrategien im Girokonto- und Zahlungsverkehrsgeschäft frühzeitig an die veränderten Rahmenbedingungen anpassen. Im Zahlungsverkehr sind dabei klar strukturierte Pauschal- und Bündelangebote, eine stärkere Positionierung über den Kundennutzen sowie Maßnahmen zur langfristigen Stabilisierung der Kundenbeziehung entscheidend. Im Einlagenbereich gewinnen die (höhere) Verzinsung von Kontoguthaben sowie die Umsetzung gezielter Wachstumsmaßnahmen an Bedeutung, um die zu erwartenden Einlagenabflüsse perspektivisch zu kompensieren.
Sie möchten wissen, was der digitale Euro für Ihr Institut konkret bedeutet? Kontaktieren Sie gerne unsere Simon-Kucher-Experten.